Um carro de R$ 100 mil, com R$ 20 mil de entrada e 48 parcelas de R$ 2.592, parece caber no bolso. No fim do contrato, ele custou R$ 144.428. Os R$ 44 mil de diferença são só juros, e ainda faltam as tarifas, o seguro e o IOF.
“Chave de carro sobre contrato de compra e venda de veículo”.
Neste guia, você vê como os juros estão agora, faz a sua simulação e entende onde estão os custos que a parcela não mostra.
O momento: Selic caindo, financiamento em alta
O cenário de 2026 é de crédito um pouco mais barato e de muita gente financiando:
- A Selic está em 13,75% ao ano. O Copom fez em 16 de setembro o quinto corte seguido desde abril, de 0,25 ponto.
- O juro médio do financiamento de veículos para pessoa física foi de 26,42% ao ano em agosto de 2026, cerca de 1,97% ao mês, segundo a série do Banco Central. Em janeiro de 2025, era 29,52% ao ano.
- Nunca se financiou tanto em 15 anos. De janeiro a setembro, foram cerca de 5,8 milhões de veículos financiados, 9,1% a mais que em 2025, segundo dados da B3. Setembro, com 670 mil veículos, foi o melhor mês de setembro em 15 anos.
- Os contratos estão mais longos. O prazo médio de autos leves chegou a 47,2 meses no primeiro semestre, contra 46,3 meses um ano antes.
- A inadimplência das famílias subiu para 6,0% em agosto, alta de 1,1 ponto em 12 meses, segundo o Banco Central.
O que isso significa na prática: a Selic caiu, mas o juro do carro cai bem mais devagar. A taxa média do financiamento ainda é quase o dobro da Selic. E prazos mais longos baixam a parcela, mas aumentam a conta final, como você vai ver no gráfico abaixo.
Simule o seu financiamento
Digite o valor do carro, a entrada, a taxa da proposta que você recebeu e o prazo. O simulador mostra a parcela, os juros totais, o custo final e compara todos os prazos de uma vez.
Simulador de financiamento de veículo
Descubra a parcela, quanto você paga de juros e o custo final do carro.
- Valor financiado–
- Total pago nas parcelas–
- Juros totais–
- Custo final do carro (entrada + parcelas)–
- Taxa equivalente ao ano–
- Acréscimo sobre o preço do carro–
Compare os prazos com a mesma taxa
| Prazo | Parcela | Juros totais | Custo final |
|---|
Estimativa pela Tabela Price (parcelas fixas). Não inclui IOF nem custos que a instituição pode cobrar à parte; o valor real depende da proposta e da análise de crédito. Veja como calculamos na página Metodologia. Os valores digitados não saem do seu navegador.
Não tem proposta ainda? Use 1,97% ao mês, a média de mercado mais recente, como ponto de partida.
A conta completa: um carro de R$ 100 mil
Vamos ao exemplo da abertura: carro de R$ 100 mil, entrada de R$ 20 mil (20%), R$ 80 mil financiados a 1,97% ao mês.
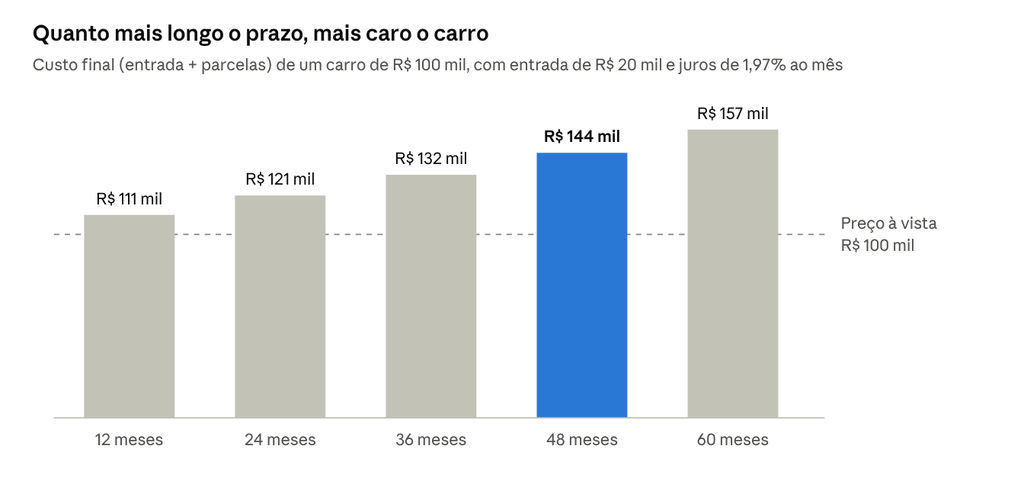
Cálculo MoneyMath pela Tabela Price, com taxa equivalente à média de agosto de 2026 do Banco Central.
Repare que 48 meses, o prazo mais comum hoje, custa quase R$ 34 mil a mais do que 12 meses, e 60 meses custa mais R$ 12,7 mil em cima de 48. A parcela cai a cada prazo, mas cada mês a mais é mais um mês de juros sobre o saldo devedor.
Isso não quer dizer que o prazo curto é sempre o certo. Uma parcela de R$ 7.550 por mês (12 meses) está fora do alcance da maioria das pessoas. A pergunta útil é: qual é o menor prazo cuja parcela cabe com folga no seu orçamento?
O custo que a parcela não mostra: CET
A taxa de juros é só parte do custo. O número que importa é o CET (Custo Efetivo Total), que soma juros, tarifas, seguros e impostos. Por lei, ele precisa aparecer na proposta. Peça sempre.
Os custos que costumam entrar no financiamento:
- Tarifa de cadastro: cobrada no início do relacionamento com a instituição.
- Registro do contrato no Detran: o valor varia por estado.
- Seguro prestamista: quita a dívida em caso de morte ou invalidez. É opcional, e a instituição não pode obrigar você a contratar o seguro dela.
- IOF: 0,38% fixos mais 0,0082% por dia do contrato. A parte diária é cobrada sobre no máximo 365 dias, então num financiamento longo o IOF chega a cerca de 3,4% do valor financiado.
Veja o efeito: se, no mesmo exemplo, R$ 2.500 de tarifas e seguro entram no financiamento, a parcela sobe de R$ 2.592 para R$ 2.673, e o carro passa a custar R$ 148.316. Como você recebeu os mesmos R$ 80 mil, o custo real do dinheiro vai de 1,97% para 2,12% ao mês, ou 28,7% ao ano. Use o campo “Tarifas e seguros” do simulador para fazer essa conta com a sua proposta.
As três alavancas que baixam a conta
1. Entrada maior. Com o mesmo prazo de 48 meses e a mesma taxa:
| Entrada | Parcela | Juros totais | Custo final |
|---|---|---|---|
| R$ 0 | R$ 3.240 | R$ 55.535 | R$ 155.535 |
| R$ 20 mil (20%) | R$ 2.592 | R$ 44.428 | R$ 144.428 |
| R$ 30 mil (30%) | R$ 2.268 | R$ 38.875 | R$ 138.875 |
| R$ 50 mil (50%) | R$ 1.620 | R$ 27.768 | R$ 127.768 |
Cada real a mais na entrada é um real a menos pagando juros por quatro anos.
2. Taxa negociada. Diferenças que parecem pequenas pesam muito. Nos mesmos R$ 80 mil em 48 meses, cair de 1,97% para 1,69% ao mês reduz os juros de R$ 44.428 para R$ 37.426: R$ 7 mil de economia. Leve propostas de pelo menos três instituições (banco, financeira da concessionária e cooperativa de crédito, se você tiver acesso) e compare o CET de todas.
3. Prazo mais curto. Como mostrou o gráfico, cada faixa de 12 meses a mais acrescenta de R$ 10,5 mil a R$ 12,7 mil de juros neste exemplo. Se a parcela de um prazo menor couber, vale a pena.
Checklist antes de assinar
- Pedi o CET por escrito, e não só a taxa de juros
- Comparei pelo menos três propostas pelo CET
- Simulei dois ou três prazos e escolhi o menor que cabe com folga
- A parcela fica abaixo de 30% da minha renda, já somando as outras dívidas
- Sei quais tarifas e seguros estão incluídos, e recusei o que é opcional e não quero
- Somei os custos de ter o carro: seguro do veículo, IPVA, licenciamento, combustível e manutenção
- Li a cláusula de quitação antecipada: você tem direito ao desconto dos juros futuros quando antecipa parcelas
- Não paguei nada antes de o contrato ser liberado
Perguntas frequentes
Qual é a taxa média de financiamento de carro hoje? Em agosto de 2026, a média para pessoa física foi de 26,42% ao ano, cerca de 1,97% ao mês, segundo o Banco Central. A taxa que você recebe depende do seu perfil, da entrada, do prazo e de o carro ser novo ou usado.
Vale mais a pena dar mais entrada ou escolher um prazo menor? As duas coisas reduzem os juros. Em geral, a entrada maior tem o efeito mais forte, porque reduz o valor sobre o qual os juros incidem durante todo o contrato. Simule as duas opções no simulador acima.
Posso quitar o financiamento antes? Sim. Ao antecipar parcelas ou quitar o contrato, você tem direito ao desconto proporcional dos juros. Peça o valor de quitação à instituição.
O seguro prestamista é obrigatório? Não. A instituição pode oferecer, mas não pode condicionar o financiamento à contratação do seguro dela.
⚠️ Atenção: o MoneyMath não oferece empréstimos nem financiamentos e nunca pede pagamento antecipado, CPF, documentos ou senhas. Desconfie de qualquer pessoa ou site que cobre uma taxa para “liberar” crédito: isso é golpe. Contrate sempre direto com bancos e instituições autorizadas pelo Banco Central.
Fontes
- Banco Central do Brasil: taxa média de juros das operações de crédito com recursos livres, pessoa física, aquisição de veículos (série SGS 20749)
- Banco Central do Brasil: Estatísticas monetárias e de crédito de agosto de 2026 (inadimplência)
- Agência Brasil: BC reduz juros básicos para 13,75% ao ano (16/09/2026)
- B3/Trillia: Mercado de financiamentos de veículos (1º semestre e setembro de 2026)
Simulações feitas pelo MoneyMath com a Tabela Price. Os valores são estimativas e não substituem a proposta da instituição financeira.
Última atualização: 25/10/2026